


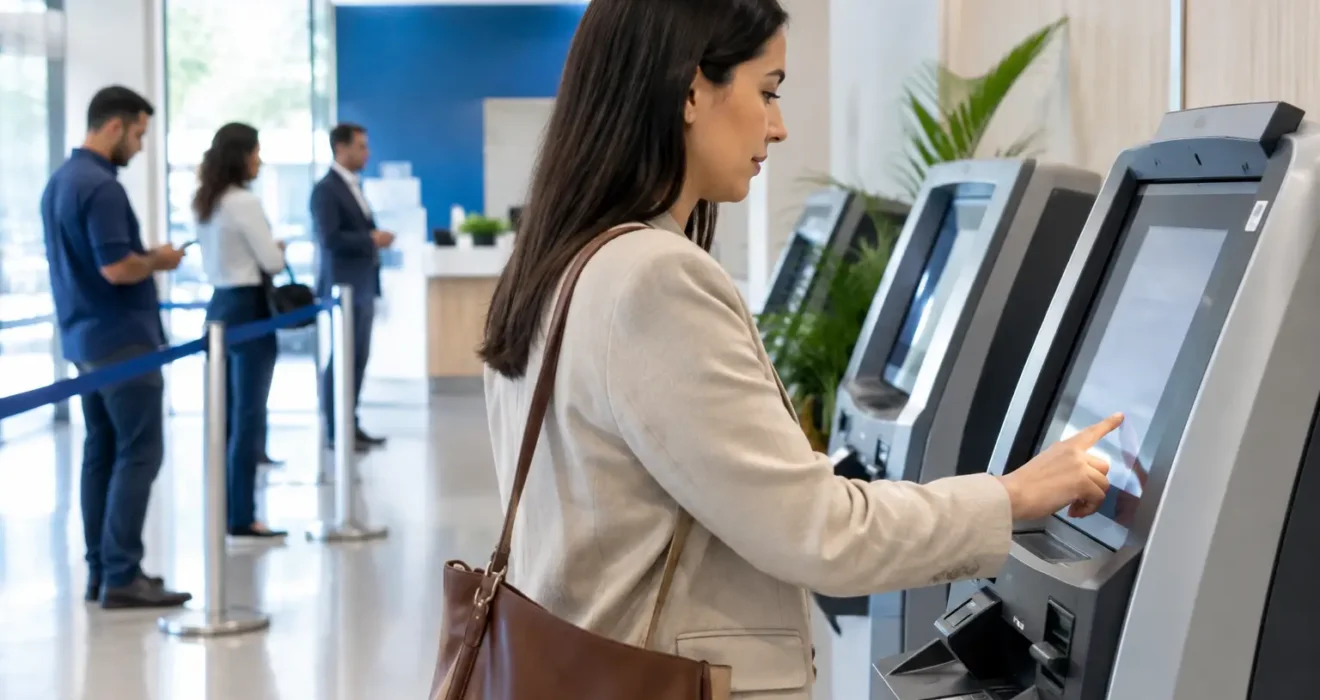
Innovación en autoservicio bancario para reducir filas
Una fila que avanza lento no solo afecta la percepción del cliente: consume capacidad operativa, eleva la presión sobre los asesores y limita las ventas consultivas. La innovación en autoservicio bancario responde a ese problema con procesos digitales que permiten resolver gestiones simples sin depender siempre de una ventanilla.
El objetivo no es reemplazar la atención humana por completo. Es reservarla para los casos de mayor valor, complejidad o sensibilidad, mientras el cliente mantiene control sobre trámites cotidianos desde una pantalla, un canal digital o un punto de autogestión en sucursal.
Qué cambia con la innovación en autoservicio bancario
El autoservicio bancario ya no se limita a un cajero automático. Incluye agendamiento de citas, consulta de requisitos, actualización de datos, solicitud de turnos remotos, formularios digitales, firma de documentos y orientación inicial mediante agentes virtuales con IA.
Cuando estas capacidades operan de forma aislada, el banco puede digitalizar una tarea sin mejorar realmente el recorrido del cliente. Por ejemplo, permitir agendar una cita no evita una espera innecesaria si la agenda no considera la disponibilidad del ejecutivo, la duración del trámite o la prioridad del usuario.
La innovación genera resultados cuando centraliza el flujo completo: el cliente inicia la gestión en el canal que prefiere, recibe instrucciones claras, llega a la sucursal solo si es necesario y es asignado al recurso adecuado. Cada interacción queda registrada para que la organización conozca qué ocurrió antes, durante y después de la atención.
Menos transacciones repetitivas, más capacidad de asesoría
En muchas oficinas, los asesores destinan una parte relevante de su jornada a responder dudas frecuentes, validar documentos incompletos o redirigir clientes. Estas tareas son necesarias, pero no siempre requieren atención especializada.
Un módulo de autoservicio bien diseñado puede explicar requisitos, capturar información previa y clasificar el motivo de visita. Así, cuando el cliente necesita atención presencial, el asesor recibe contexto suficiente para avanzar sin repetir preguntas ni iniciar el proceso desde cero.
Esto mejora la productividad sin imponer una experiencia fría. Un cliente que no logra completar un trámite digital debe poder escalar rápidamente a un canal asistido. La mejor estrategia no obliga a todos a autogestionarse: ofrece alternativas conectadas y conserva continuidad entre ellas.
El reto es diseñar recorridos, no sumar pantallas
Agregar kioscos, formularios o chatbots sin revisar el proceso de fondo puede trasladar la fricción del escritorio al canal digital. Si un trámite exige información que el banco ya posee, el sistema debe recuperarla mediante integración. Si requiere una validación presencial, debe comunicarlo desde el inicio y permitir agendar el recurso correcto.
También depende del perfil de cliente y del tipo de operación. Una transferencia o consulta de saldo admite una experiencia casi totalmente autónoma. La apertura de un producto, una reclamación compleja o una actualización con requisitos regulatorios pueden requerir acompañamiento. La innovación consiste en definir esa diferencia con criterios operativos, no en digitalizar por digitalizar.
Filas inteligentes y atención basada en intención
La gestión de filas es un punto decisivo en la experiencia de sucursal. Un turno genérico oculta información crítica: no distingue entre quien requiere una orientación breve y quien necesita una asesoría de 30 minutos. Como resultado, se forman filas desbalanceadas y colaboradores con carga desigual.
Un sistema de turnos integrado con autoservicio permite que el cliente seleccione o describa el motivo de atención antes de llegar. Con esa información, la plataforma puede sugerir una cita, asignar una fila específica, dirigir a un módulo de autogestión o enrutar el caso hacia un asesor con las competencias adecuadas.
Las notificaciones por SMS, correo o canales móviles ayudan a reducir la permanencia física en sala. El cliente puede conocer su posición, recibir avisos cercanos a su turno y prepararse con los documentos requeridos. La sucursal disminuye la congestión visible y mejora el uso de sus espacios.
Datos para decidir dónde intervenir
La adopción de autoservicio debe medirse más allá del número de operaciones digitales. Un tablero útil muestra cuántos clientes abandonan un flujo, qué trámites generan más derivaciones, cuáles son los tiempos de espera por oficina y qué perfiles requieren apoyo adicional.
Esta visibilidad permite tomar decisiones concretas. Si una sucursal recibe muchas visitas por un trámite que podría iniciar en línea, se puede reforzar la comunicación o simplificar el formulario. Si el volumen de citas supera la disponibilidad en ciertas franjas, el gerente puede ajustar turnos de personal o redistribuir demanda hacia otros horarios.
La trazabilidad también protege la continuidad operativa. Ante una reclamación, el banco puede revisar la ruta del cliente, los tiempos registrados, la información entregada y las acciones realizadas por cada canal. Esto reduce la dependencia de reportes manuales y ofrece una base objetiva para mejorar el servicio.
Integrar canales evita que el cliente empiece de nuevo
El principal riesgo de una transformación fragmentada es pedir al cliente que repita sus datos en cada punto de contacto. Un usuario puede iniciar una consulta con un agente virtual, solicitar una cita y llegar a la oficina sin que el ejecutivo conozca el caso. Esa ruptura elimina buena parte del valor del autoservicio.
La integración con CRM, sistemas bancarios y plataformas de atención permite conservar el contexto. El historial de turnos, citas, encuestas, videoatenciones y gestiones presenciales aporta una visión más completa de la relación. Para TI, esto exige revisar APIs, seguridad, permisos y calidad de datos; para operaciones, exige definir responsables y reglas claras de servicio.
KiuFlow centraliza turnos, citas, filas, canales digitales y analítica operativa en una plataforma SaaS que puede integrarse con el ecosistema existente. El resultado es una operación más visible para la gerencia y más simple para clientes y colaboradores.
Cómo priorizar una implementación
Conviene iniciar por los trámites de alto volumen, baja complejidad y reglas claras. Son los casos donde el autoservicio puede reducir presión sobre las filas con menor riesgo. Después, la organización puede incorporar clasificación inteligente, agendamiento especializado, videoatención y automatizaciones más avanzadas.
Antes de lanzar, defina indicadores de línea base: tiempo promedio de espera, duración de atención, abandono, porcentaje de trámites resueltos sin asesor y satisfacción por canal. Sin esa referencia, será difícil demostrar impacto o corregir decisiones de diseño.
También es clave capacitar al personal. El equipo de sucursal no debe percibir el autoservicio como una amenaza, sino como una herramienta para concentrarse en gestiones que requieren criterio, empatía y capacidad comercial. Cuando el colaborador entiende el flujo y puede apoyar excepciones, la adopción del cliente mejora.
La oportunidad no está en llenar la sucursal de tecnología, sino en eliminar pasos que no aportan valor. Solicitar una demo gratis permite identificar qué trámites pueden automatizarse primero y construir una experiencia bancaria que use mejor el tiempo de todos.